Bauzinsen aktuell in Freiburg & Südbaden – BauzinsRadar KW 44/2026
Zinsangaben mit Stand 30. Oktober 2026.
Die Bauzinsen bewegen sich weiter auf hohem Niveau, die EZB hält still und in Berlin wird über günstigeres Bauen und einen besseren Schutz vor Unwetterschäden beraten. Als unabhängiger Baufinanzierungsvermittler aus Eschbach fassen wir die wichtigsten Entwicklungen der Woche für Käufer, Bauherren und Anschlussfinanzierer in Freiburg, im Breisgau, im Markgräflerland und am Kaiserstuhl zusammen.
Das Wichtigste auf einen Blick
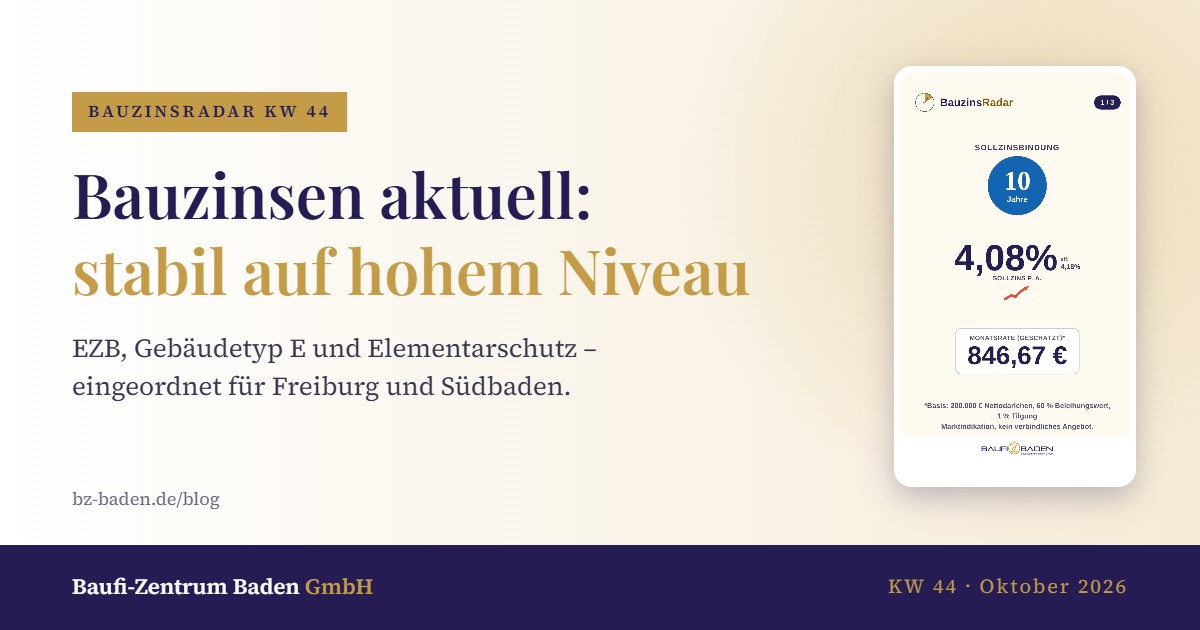
- Topzinsen bei zehn Jahren Zinsbindung: 4,08 % Sollzins bzw. 4,18 % effektiv (Stand 30.10.2026).
- Die EZB lässt die Leitzinsen unverändert, der Einlagensatz bleibt bei 2,50 %.
- In einer aktuellen Bankenumfrage erwarten 80 % der Institute für die nächsten ein bis zwei Monate gleichbleibende Bauzinsen.
- Mit dem Gebäudetyp E soll einfacheres und günstigeres Bauen möglich werden – beschlossen ist noch nichts.
- Beim Elementarschutz liegt ein Diskussionsvorschlag der Bundesregierung vor; die Ausgestaltung ist noch offen.
Inhalt
- Aktuelle Topzinsen für Baufinanzierungen
- EZB lässt die Leitzinsen unverändert
- Kaufpreise stagnieren, Mieten steigen
- Gebäudetyp E: Kommt das günstigere Bauen?
- Elementarschutz: Ein Thema, das an Bedeutung gewinnt
- Häufige Fragen
- Unser Fazit
Aktuelle Topzinsen für Baufinanzierungen
| Zinsbindung | Sollzins p. a. | Effektiver Jahreszins | Monatsrate* |
|---|---|---|---|
| 10 Jahre | 4,08 % | 4,18 % | 846,67 € |
| 15 Jahre | 4,23 % | 4,33 % | 871,67 € |
| 20 Jahre | 4,29 % | 4,40 % | 881,67 € |
Topkonditionen setzen eine sehr gute Bonität, ausreichend Eigenkapital und eine eigengenutzte Immobilie voraus. Ihr persönlicher Zins kann deshalb abweichen. Die aktuellen Werte finden Sie jede Woche auch in unserem BauzinsRadar.
EZB lässt die Leitzinsen unverändert
Die Europäische Zentralbank hat ihre Leitzinsen am 29. Oktober 2026 nicht verändert. Der Einlagensatz bleibt bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 %. Für Baufinanzierungen ändert sich dadurch zunächst wenig, denn Bauzinsen mit langer Zinsbindung orientieren sich vor allem an den langfristigen Kapitalmarktzinsen, etwa den Renditen von Bundesanleihen und Pfandbriefen.
In einer aktuellen Bankenumfrage erwarten 80 % der Institute für die nächsten ein bis zwei Monate gleichbleibende, 20 % fallende Bauzinsen. An den Finanzmärkten wird allerdings mit einer weiteren Zinserhöhung der EZB im Dezember gerechnet, falls der Inflationsdruck durch die hohen Energiepreise anhält.
Kaufpreise stagnieren, Mieten steigen
Laut IW-Wohnindex haben sich Eigentumswohnungen im dritten Quartal 2026 bundesweit nur um 0,3 % gegenüber dem Vorjahr verteuert, Ein- und Zweifamilienhäuser um 0,4 %. In den sieben teuersten Städten sind die Preise sogar gesunken, am deutlichsten in Stuttgart mit minus 3,9 %. Gleichzeitig stiegen die Angebotsmieten bundesweit um 4,5 %.
Ein Grund: Höhere Zinsen verteuern die Finanzierung, sodass viele Kaufwillige im Mietmarkt bleiben. Gleichzeitig bremsen hohe Baukosten den Neubau. Wie sich die Preise vor Ort entwickeln, hängt stark von Lage und Objekt ab – hier lohnt sich ein genauer Blick auf den Einzelfall.
Gebäudetyp E: Kommt das günstigere Bauen?
Ein neuer Gesetzentwurf sieht vor, dass Bauherren und Bauunternehmen künftig freiwillig einen vereinfachten „E-Basisstandard“ vereinbaren können. Dabei kann auf Komfortmerkmale verzichtet werden, die nicht zwingend notwendig sind – etwa erhöhte Anforderungen an den Schallschutz oder bestimmte Ausstattungen. Erfahrungen aus Pilotprojekten zufolge könnten die Baukosten dadurch um 10 bis 15 % sinken. Zwingende Vorgaben zu Brandschutz, Statik und Belichtung bleiben bestehen.
Kritiker befürchten, dass durch die ausdrückliche vertragliche Vereinbarung neue Aufklärungs-, Dokumentations- und Haftungspflichten entstehen. Länder und Verbände können bis zum 13. November 2026 Stellung nehmen; beschlossen ist das Gesetz noch nicht.
Elementarschutz: Ein Thema, das an Bedeutung gewinnt
Schäden durch Sturm oder Hagel sind in der Regel über die Wohngebäudeversicherung abgedeckt. Für Schäden durch Überschwemmung nach Starkregen, Hochwasser oder Rückstau braucht es dagegen einen zusätzlichen Elementarschutz. Wichtig zu wissen: Starkregen kann grundsätzlich überall auftreten – auch fernab von Bächen und Flüssen.
Auch die Politik beschäftigt sich mit dem Thema: Die Bundesregierung hat einen Diskussionsvorschlag vorgelegt, wie Elementarschäden künftig besser abgesichert werden können. Wie die Regelung am Ende aussieht, ist noch offen. Viele Eigentümer haben das Thema bereits im Blick – und angesichts zunehmender Extremwetterereignisse ist es auch für alle anderen sinnvoll, sich damit zu beschäftigen.
Unser Tipp beim Immobilienkauf: Die bestehende Wohngebäudeversicherung des Verkäufers geht in der Regel auf Sie als neuen Eigentümer über. Prüfen Sie deshalb frühzeitig, ob Elementarschutz enthalten ist.
Häufige Fragen
Wie hoch sind die Bauzinsen aktuell?
Die Topzinsen für zehn Jahre Zinsbindung liegen bei 4,08 % Sollzins bzw. 4,18 % effektiv (Stand 30.10.2026). Ihr persönlicher Zins hängt von Bonität, Eigenkapital und Objekt ab.
Werden die Bauzinsen bis Jahresende sinken?
Eine verlässliche Prognose gibt es nicht. In einer aktuellen Bankenumfrage erwarten 80 % der Institute für die nächsten ein bis zwei Monate gleichbleibende und 20 % fallende Bauzinsen.
Was ist der Gebäudetyp E?
Ein geplanter, freiwillig vertraglich vereinbarter Baustandard, bei dem auf nicht zwingend notwendige Komfortmerkmale verzichtet werden kann. Pilotprojekte deuten auf Kostenersparnisse von 10 bis 15 % hin. Das Gesetz ist noch nicht beschlossen.
Ist eine Elementarschadenversicherung sinnvoll?
Schäden durch Starkregen, Hochwasser oder Rückstau sind in der normalen Wohngebäudeversicherung meist nicht enthalten. Da Starkregen überall auftreten kann, ist ein Elementarschutz für viele Eigentümer sinnvoll. Die Politik diskutiert derzeit über eine Neuregelung; wie sie aussehen wird, ist noch offen.
Wer berät mich zur Baufinanzierung in Freiburg und Südbaden?
Die Baufi-Zentrum Baden GmbH in Eschbach (Gewerbepark Breisgau) vergleicht als Immobiliardarlehensvermittler nach § 34i GewO die Angebote von über 400 Banken – für Kunden in Freiburg, im Breisgau, im Markgräflerland und am Kaiserstuhl.
Unser Fazit
Wer eine passende Immobilie gefunden hat, sollte nicht auf deutlich sinkende Zinsen spekulieren, sondern die Finanzierung solide planen: realistische Rate, passende Zinsbindung und vollständige Unterlagen. So kommen Sie schneller zur Zusage. Läuft Ihre Zinsbindung in den nächsten Jahren aus, lohnt sich ein Blick auf unseren Fahrplan für die Anschlussfinanzierung.
Welche Rate passt zu Ihrem Vorhaben?
Wir vergleichen für Sie die Angebote von über 400 Banken, binden passende Förderprogramme ein und zeigen Ihnen, was die Finanzierung monatlich wirklich kostet – persönlich in Eschbach und für ganz Südbaden.
Quellen: Europäische Zentralbank: geldpolitische Beschlüsse vom 29. Oktober 2026; Institut der deutschen Wirtschaft (IW): IW-Wohnindex, 3. Quartal 2026; Bundesministerium der Justiz und für Verbraucherschutz / Bundesministerium der Finanzen: Diskussionsvorschlag zur Absicherung gegen Elementarschäden, Oktober 2026; Bankenumfrage und Zinsdaten: Marktindikation, Stand 30. Oktober 2026.
Datenstand: Zinsangaben 30. Oktober 2026. Alle Zinsangaben sind gerundete Beispielwerte und keine Angebote. Konditionen ändern sich täglich; maßgeblich ist allein das individuelle Angebot zum Zeitpunkt der Anfrage. Alle Angaben ohne Gewähr. Dieser Beitrag stellt keine Rechts-, Steuer-, Versicherungs- oder Anlageberatung dar.