Bauzinsen Oktober 2026: Was Käufer jetzt wissen müssen
Zinsangaben mit Stand Mitte Oktober 2026.
„Bauzinsen bei 4,4 Prozent“ – solche Schlagzeilen lesen sich wie ein fester Preis. Tatsächlich ist es ein Marktdurchschnitt. Was Sie persönlich zahlen, hängt von Eigenkapital, Zinsbindung, Bonität und dem Objekt ab und kann spürbar darunter oder darüber liegen.
Das Wichtigste auf einen Blick
- Bauzinsen mit zehn Jahren Zinsbindung liegen im Marktdurchschnitt bei ca. 4,4 bis 4,5 % (Stand Mitte Oktober 2026).
- Ihr persönlicher Zins kann deutlich abweichen: Allein beim Beleihungsauslauf liegen die Konditionen derzeit rund 0,4 Prozentpunkte auseinander.
- Die viel zitierten +6,6 % sind Angebotspreise aus Inseraten. Tatsächlich gezahlte Preise stiegen laut vdp-Index im zweiten Quartal um 1,9 %.
- Im Interhyp-Bankenpanel erwarten 80 % der Institute für die nächsten ein bis zwei Monate gleichbleibende Bauzinsen.
- Eigenkapital, Zinsbindung, Tilgung, Förderprogramme und Kaufpreisverhandlung sind die Stellschrauben, die Sie selbst beeinflussen können.
Inhalt
- Wo die Bauzinsen gerade stehen
- Durchschnitt ist nicht gleich Ihr Zins
- Steigen die Preise wirklich um 6,6 Prozent?
- Wie es weitergehen könnte
- Was Sie jetzt selbst beeinflussen können
- Häufige Fragen
- Unser Fazit
Wo die Bauzinsen gerade stehen
Für Darlehen mit zehnjähriger Zinsbindung liegen die Bauzinsen im Marktdurchschnitt aktuell bei rund 4,4 bis 4,5 Prozent. Noch zu Jahresbeginn galt die Vier-Prozent-Marke als Orientierung. Für eine durchschnittliche Finanzierung beziffert die Prohyp den Effekt des schnellen Zinsanstiegs gegenüber dem Handelsblatt auf rund 200 Euro zusätzliche Kreditkosten im Monat.
Warum die Zinsen gestiegen sind
Bauzinsen mit langer Zinsbindung folgen nicht direkt dem Leitzins der Europäischen Zentralbank, sondern vor allem den Renditen zehnjähriger Bundesanleihen und Pfandbriefe – denn darüber refinanzieren Banken ihre Immobilienkredite. Diese Renditen sind zuletzt deutlich gestiegen. Banken aus dem Interhyp-Expertenpanel nennen als Treiber vor allem:
- Geopolitische Unsicherheit rund um den Iran-Konflikt und gestiegene Energiepreise, die die Inflationserwartungen erhöhen
- Hohe Haushaltsdefizite in vielen Staaten des Euroraums und eine steigende Kapitalnachfrage
- Die Leitzinserhöhung der EZB im September 2026 statt der zuvor erwarteten Lockerung
Durchschnitt ist nicht gleich Ihr Zins
Wie groß die Spanne allein beim Eigenkapital ist, zeigt ein Blick auf die Konditionen nach Beleihungsauslauf. Der Beleihungsauslauf gibt an, welchen Anteil des Immobilienwerts das Darlehen ausmacht. Je mehr Eigenkapital, desto niedriger der Beleihungsauslauf – und desto geringer das Risiko für die Bank.
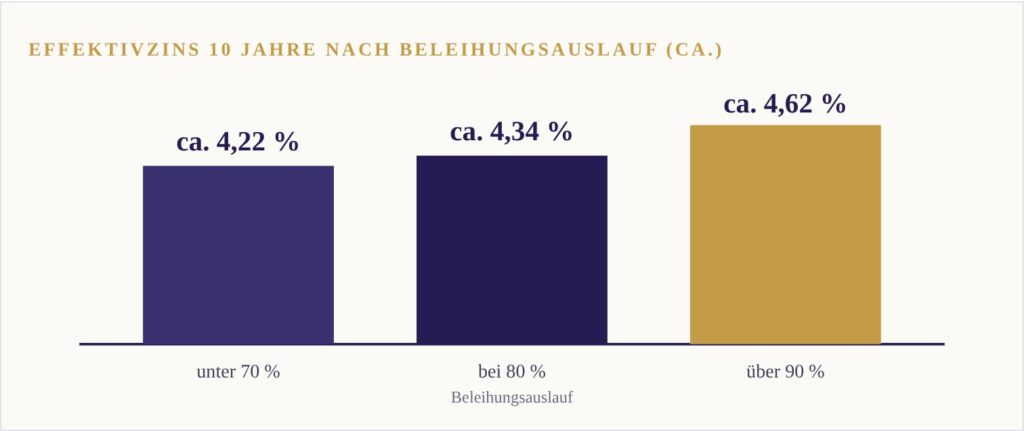
Schon zwischen dem günstigsten und dem teuersten Beleihungsauslauf liegen in diesem Beispiel rund 0,4 Prozentpunkte. Dazu kommen weitere Faktoren, die den Zins verändern: die Länge der Zinsbindung, die Tilgungshöhe, Beruf und Bonität, die Darlehenshöhe und nicht zuletzt die Bank selbst – denn jedes Institut bewertet dieselbe Situation anders. Deshalb sind Angebote deutlich unter dem Marktdurchschnitt bei passender Ausgangslage keine Ausnahme, sondern das Ergebnis eines breiten Vergleichs.
Steigen die Preise wirklich um 6,6 Prozent?
Neue Daten von Empirica Regio, über die das Handelsblatt berichtet, zeigen: Bestandswohnungen wurden im dritten Quartal 2026 bundesweit im Schnitt 6,6 Prozent teurer angeboten als ein Jahr zuvor, in 322 von 400 Kreisen lagen die Angebotspreise höher. Wichtig ist dabei die Einordnung: Es handelt sich um Preise aus Inseraten – also um das, was Verkäufer verlangen, nicht um das, was am Ende tatsächlich gezahlt wird.
| Datenquelle | Was gemessen wird | Ergebnis |
|---|---|---|
| Empirica Regio (Q3 2026) | Angebotspreise aus Inseraten, Bestandswohnungen | +6,6 % zum Vorjahr |
| vdp-Index (Q2 2026) | Tatsächliche Transaktionen aus Finanzierungen von über 700 Kreditinstituten, Wohnimmobilien | +1,9 % zum Vorjahr |
| GREIX (Q2 2026) | Notariell beurkundete Kaufpreise der Gutachterausschüsse | real, also nach Inflation, im Jahresvergleich leicht im Minus |
Die Transaktionsdaten zeichnen also ein deutlich ruhigeres Bild als die Inserate. Zwischen Wunschpreis und Kaufpreis liegt häufig Verhandlungsspielraum – gerade bei Bestandsobjekten mit Sanierungsbedarf, bei denen Käufer die Modernisierungskosten in die Kalkulation einbeziehen.
Und in Südbaden?
Für Freiburg berichtet der IVD Süd e.V. von einer weiterhin hohen Nachfrage nach Bestandsimmobilien, die sich zu Beginn des Jahres wegen der gestiegenen Hypothekenzinsen und geopolitischer Risiken aber leicht abgeschwächt hat. Im Stadtgebiet stiegen die Kaufpreise leicht, im Nördlichen Breisgau hielten sie sich tendenziell konstant.
Für Käuferinnen und Käufer in Freiburg, im Breisgau-Hochschwarzwald, im Landkreis Emmendingen, im Raum Lörrach und am Hochrhein heißt das: Große Preisrückgänge sind in der Region nicht zu erwarten – Spielraum entsteht eher bei der Finanzierungsstruktur und bei Objekten mit Sanierungsbedarf. Wer Förderprogramme wie „Jung kauft Alt“ oder Angebote der L-Bank Baden-Württemberg einbindet, kann den Durchschnittszins der Gesamtfinanzierung senken.
Wie es weitergehen könnte
Eine eindeutige Richtung ist derzeit nicht erkennbar. Im Interhyp-Bankenpanel rechnen für die kommenden ein bis zwei Monate 80 Prozent der befragten Institute mit gleichbleibenden und 20 Prozent mit fallenden Bauzinsen – einen kurzfristigen Anstieg erwartet niemand. Auf längere Sicht sind die Einschätzungen geteilt: 60 Prozent erwarten fallende, 40 Prozent steigende Zinsen.
Bei den Preisen hält Reiner Braun von der Empirica AG es für möglich, dass die Bestandspreise angesichts höherer Finanzierungskosten wieder nachgeben. Sinkt die Nachfrage, könnten Käuferinnen und Käufer mehr Verhandlungsspielraum bekommen. Einen grundsätzlichen Rückzug vom Markt beobachten Finanzierungsvermittler allerdings nicht – eher die Bereitschaft, bei Lage, Größe oder Ausstattung Kompromisse einzugehen.
Und der „Silver Tsunami“? Die Hoffnung, dass Babyboomer-Häuser die Preise bald drücken, hilft bei aktuellen Kaufentscheidungen kaum. Warum dieser Effekt Jahrzehnte entfernt liegt und in Südbaden voraussichtlich schwach ausfällt, haben wir in einem eigenen Beitrag zusammengefasst: Silver Tsunami – warum Warten in Südbaden nicht lohnt.
Was Sie jetzt selbst beeinflussen können
- Eigenkapital. Jeder Prozentpunkt weniger Beleihungsauslauf kann den Zins verbessern. Auch eine vorgezogene Schenkung innerhalb der Familie kann hier viel bewirken.
- Zinsbindung. Eine längere Bindung kostet meist einen Aufschlag, schafft aber Planungssicherheit. Welche Laufzeit passt, hängt von Ihrer Lebensplanung ab.
- Tilgung und Rate. Die monatliche Belastung ergibt sich nicht aus dem Zins allein. Tilgungshöhe, Sondertilgungsrechte und Laufzeit gehören in dieselbe Rechnung.
- Förderprogramme. Zinsgünstige Kredite der KfW oder der L-Bank Baden-Württemberg können den Durchschnittszins der Gesamtfinanzierung senken – etwa „Jung kauft Alt“ für Familien beim Kauf sanierungsbedürftiger Bestandsimmobilien.
- Kaufpreis. Angebotspreise sind Verhandlungsgrundlage, kein Endpreis. Energetischer Zustand und Sanierungsbedarf sind dabei sachliche Argumente.
Warum der Vergleich gerade jetzt zählt
In Phasen schwankender Zinsen gehen die Konditionen der Banken oft weiter auseinander als in ruhigen Zeiten. Ein Angebot, das heute gut ist, kann bei einem anderen Institut für dieselbe Ausgangslage spürbar besser oder schlechter ausfallen. Belastbar ist immer nur die Kondition, die zum Zeitpunkt Ihrer konkreten Anfrage gilt.
Häufige Fragen
Wie hoch sind die Bauzinsen im Oktober 2026?
Für Darlehen mit zehnjähriger Zinsbindung liegen die Bauzinsen im Marktdurchschnitt bei rund 4,4 bis 4,5 Prozent. Der individuelle Zins hängt unter anderem von Eigenkapital, Zinsbindung, Bonität und Bank ab und kann deutlich davon abweichen.
Warum sind die Bauzinsen gestiegen?
Bauzinsen folgen vor allem den Renditen zehnjähriger Bundesanleihen und Pfandbriefe. Diese sind wegen geopolitischer Unsicherheit, gestiegener Energiepreise und Inflationserwartungen sowie hoher Staatsdefizite gestiegen. Hinzu kam eine Leitzinserhöhung der EZB im September 2026.
Steigen die Immobilienpreise um 6,6 Prozent?
Die 6,6 Prozent beziehen sich auf Angebotspreise aus Inseraten für Bestandswohnungen im dritten Quartal 2026. Transaktionsdaten wie der vdp-Index zeigen für das zweite Quartal 2026 bei Wohnimmobilien ein deutlich geringeres Plus von 1,9 Prozent zum Vorjahr.
Werden die Bauzinsen wieder sinken?
Eine klare Richtung ist nicht erkennbar. Im Interhyp-Bankenpanel erwarten kurzfristig 80 Prozent der Institute gleichbleibende und 20 Prozent fallende Zinsen. Längerfristig rechnen 60 Prozent mit fallenden und 40 Prozent mit steigenden Bauzinsen.
Unser Fazit
Der Doppeldruck aus höheren Zinsen und höheren Angebotspreisen ist real – aber er ist nicht für alle gleich. Die Transaktionsdaten zeigen einen ruhigeren Markt als die Inserate, und der persönliche Zins kann je nach Eigenkapital und Bank deutlich vom Durchschnitt abweichen. Wer kaufen möchte, sollte deshalb nicht mit Schlagzeilen rechnen, sondern mit seiner eigenen Ausgangslage.
Welcher Zins gilt für Ihr Vorhaben?
Wir vergleichen für Sie die Angebote verschiedener Banken, binden passende Förderprogramme ein und zeigen Ihnen, was die Finanzierung monatlich wirklich kostet.
Quellen: Handelsblatt: Bericht zu Bauzinsen und Angebotspreisen auf Basis von Empirica Regio sowie Einschätzungen von Prohyp und Empirica AG, Oktober 2026; Interhyp AG: Bauzinsen aktuell, Konditionsangebote 5.–11. Oktober 2026, Bankenpanel und Experteneinschätzungen, Stand 15. Oktober 2026; Verband deutscher Pfandbriefbanken (vdp): Immobilienpreisindex, 2. Quartal 2026; GREIX-Kaufpreisindex (Gutachterausschüsse für Grundstückswerte und Kiel Institut für Weltwirtschaft), 2. Quartal 2026; IVD Süd e.V.: CityReport Freiburg, Frühjahr 2026.
Datenstand: Zinsangaben Oktober 2026, Preisdaten 2. und 3. Quartal 2026, regionale Daten für Freiburg Frühjahr 2026. Alle Zinsangaben sind gerundete Durchschnitts- bzw. Beispielwerte und keine Angebote. Konditionen ändern sich täglich; maßgeblich ist allein das individuelle Angebot zum Zeitpunkt der Anfrage. Alle Angaben ohne Gewähr. Dieser Beitrag stellt keine Rechts-, Steuer- oder Anlageberatung dar.